为了积极贯彻可持续发展纲领,向我国碳达峰、碳中和目标迈进,2023年7月25日,国务院国资委办公厅发布了《关于转发<央企控股上市公司ESG专项报告编制研究>的通知》(以下简称《编制研究》)。
编制研究成果包括三部分:《中央企业控股上市公司ESG专项报告编制研究课题相关情况报告》(以下简称“报告”)《央企控股上市公司ESG专项报告参考指标体系》(以下简称“指标体系”)和《央企控股上市公司ESG专项报告参考模板》(以下简称“模板”)。
从研究结果来看,我国ESG报告编制标准遵循、参考了国际主流披露标准,如GRI和TCFD,有利于我国企业“走出去” ;同时,也提出了具有中国特色的建议披露项。
01 我国ESG体系建设存在的问题
报告中指出,我国A股企业的ESG披露率远低于港股企业。由于国家层面ESG信息披露标准和管理文件的缺失,系统有效的信息监督机制缺位,A股上市公司的ESG信息披露出现了如下问题:
1
ESG信息披露主体的口径不统一
同一行业规模相当的公司,有些披露范围为上市公司主体,有些披露范围为全资子公司或者控股公司,导致披露的数据差异较大。
2
ESG数据质量及可比性较差
一方面,这是由口径不统一造成的;另一方面,是因为我国自有一套能评体系,将能耗指标均换算为标煤量,与ESG气候变化要求以温室气体为指标不符;此外,由于缺乏管理细则,在披露能耗方面没有统一要求,所披露能耗可以是总量,也可以按类型分类披露,这就导致数据可比性较差。
3
ESG报告缺乏第三方机构验证
由企业自行撰写或委托咨询单位撰写的ESG报告,其数据均由报告编制单位自行提供,缺乏验证,其真实性和准确性有待考证。
02《 编制研究》提出的对策
针对报告中提出的问题,《编制研究》给出了部分解决方法。
1
关于ESG信息披露主体的口径
报告中直接建议以央企控股上市公司及其子公司作为ESG专项报告的覆盖范围。
2
关于数据质量
指标体系中规定了每个三级指标的性质,分为三种:定性、定量和定性或定量。
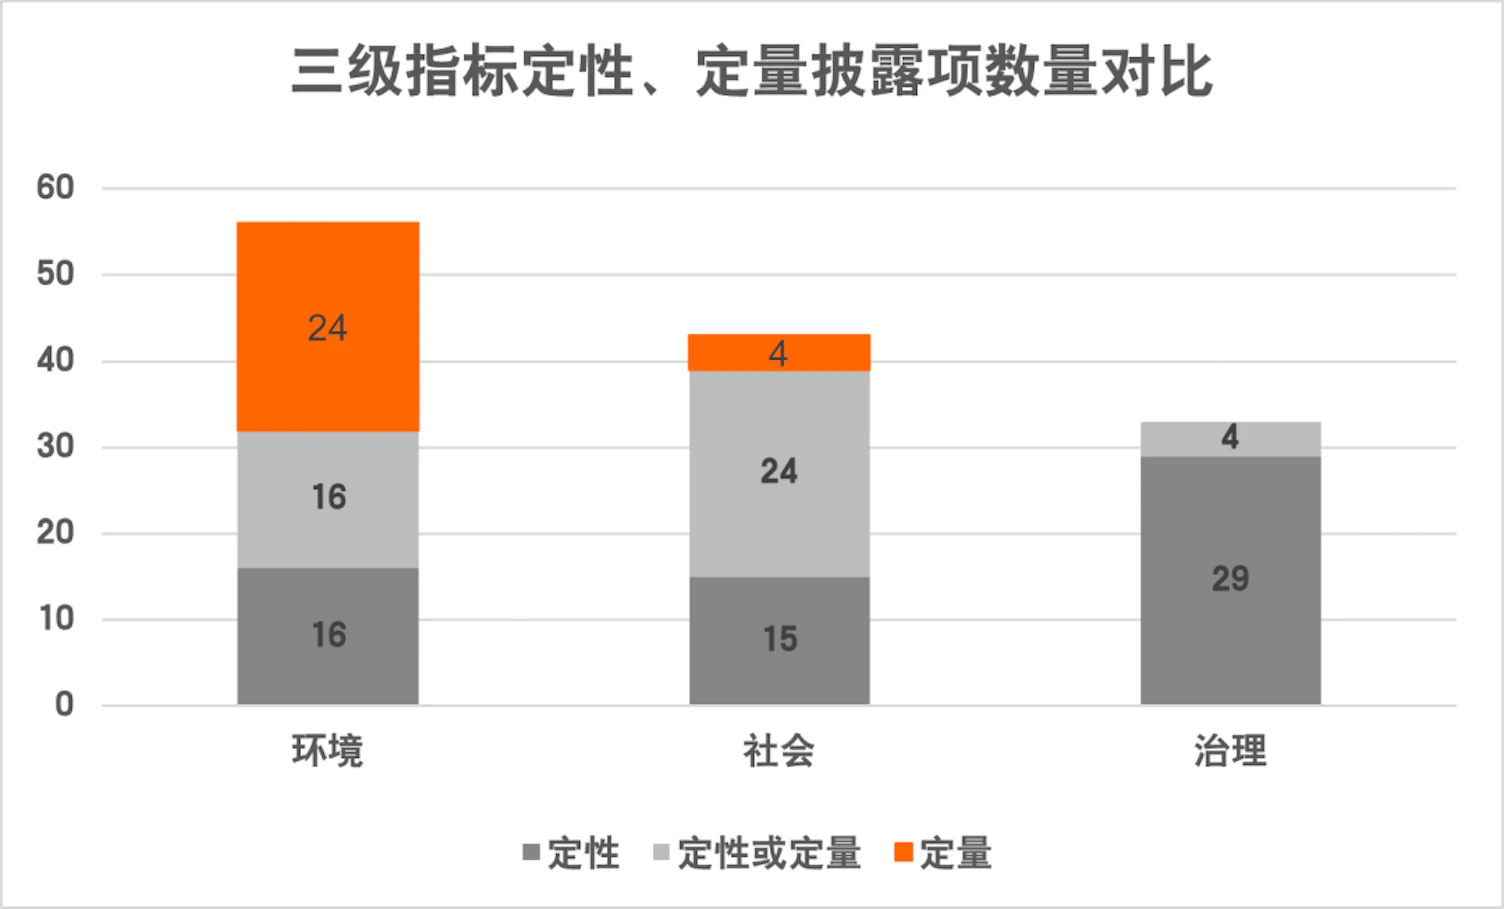
定量指标集中在环境板块,指标体系为一部分指标确定了计量单位(如温室气体排放以二氧化碳当量计,以及有毒有害物料消耗以吨或立方米计),更多指标如新鲜水用量、包装材料使用量、污水排放量等,未在指标体系中做出详细规定。这些指标的单位可根据购买记录(如水费单),排放标准或计算通则确定。
3
关于缺乏验证
模板将“第三方评价报告”列为一级标题第十项,鼓励上市公司引入第三方进行评价,并将评价报告作为ESG专项报告的一部分共同发布。
03 具有中国特色的披露项
在指标体系中不乏一些体现中国特色的披露项。
在社会板块的二级披露项“社会公益活动”中,增加了“无障碍环境建设”披露项,体现了国家对无障碍环境建设方面的重视,展现了对残疾人士和老年人的关怀。社会板块二级披露项中增加了国家战略响应,包括产业转型、乡村振兴、一带一路等具有中国特色的披露项,这是由央企在国家经济转型中应体现的责任感决定的。
在治理板块,具有中国特色的披露项包括党建引领。此外,一般体现在财报中的征信情况、债券市场履约情况、指标体系也建议在ESG报告中披露。
以上具有中国特色的披露项均为建议披露项。
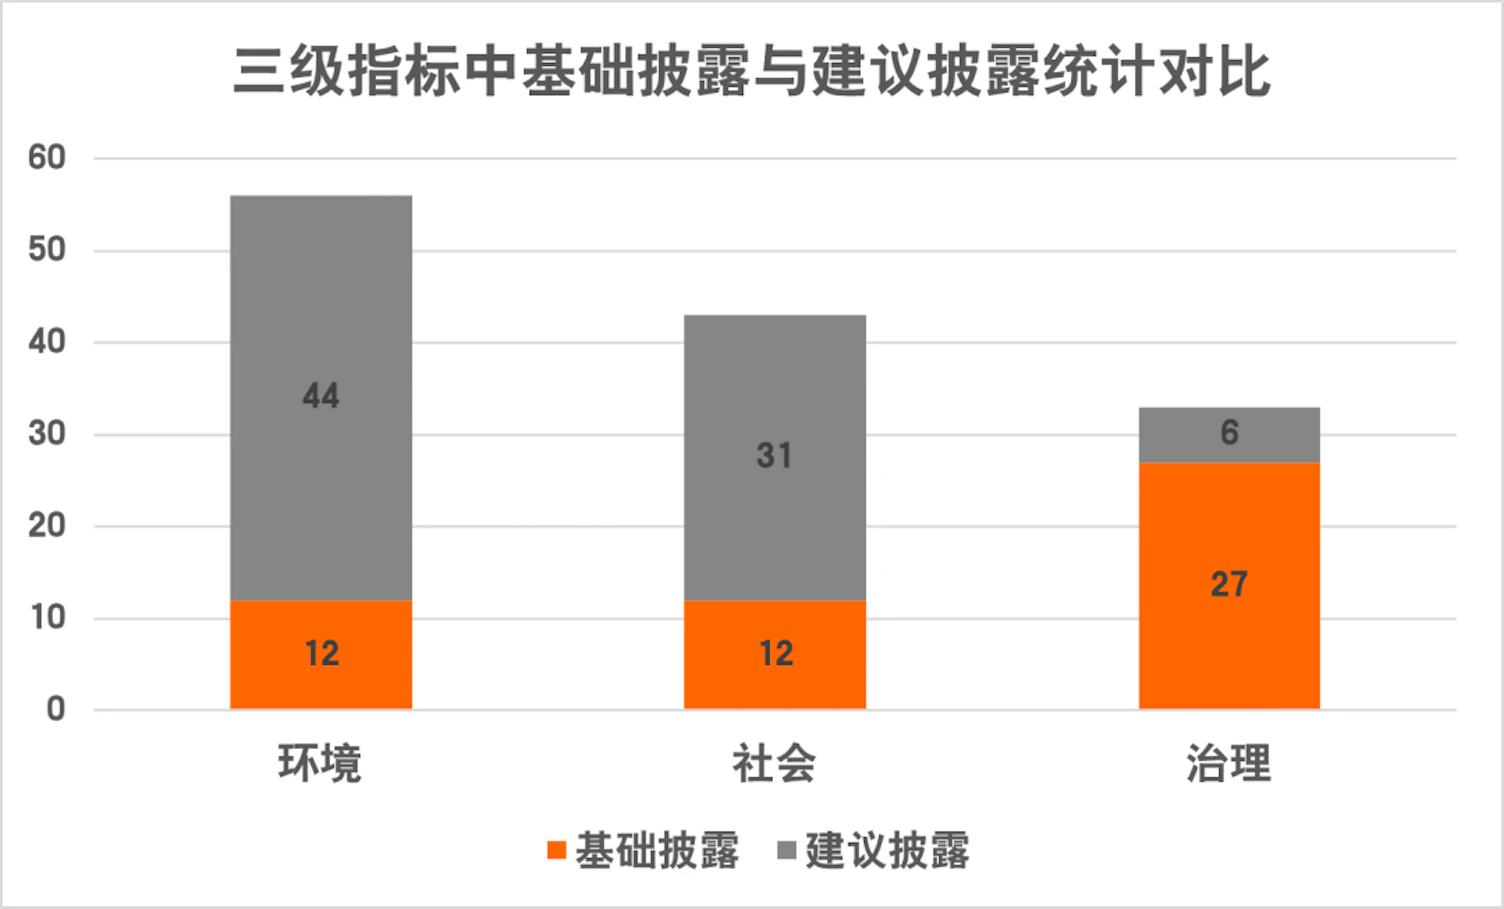
在环境板块,指标体系将对温室气体排放范围1、范围2和范围3的披露全部设定为建议披露项。相对的,同期发布的ISSB披露准则强制要求披露范围1、范围2和范围3。这种披露要求间的差距是基于现阶段我国企业在温室气体排放领域处于起步阶段的事实而产生的。目前,指标体系中基础披露项基本集中在治理板块。
04 展望
指标体系主要吸收了GRI(全球报告倡议组织)、TCFD(气候相关财务信息披露工作组)、SDGs(联合国可持续发展目标)、ISO(国际标准化组织)IFRS(国际财务报告准则)、港交所披露要求和社会责任指南(GB/T36000-2015)中对ESG的要求,未来也有极大可能与ISSB(国际可持续发展准则理事会)的要求对标。因此,我国在ESG体系建设上的目标与国际主流如欧盟的建设目标是一致的。
万事开头难,《编制研究》的发布是我国ESG体系建设的里程碑,也督促着央企向可持续发展转型,并有利于我国企业走出国门。
关于SGS
作为国际公认的第三方测试、检验和认证机构,SGS知识与管理服务事业群提供可持续性和ESG服务已超过30年,我们致力于为企业提供从可持续发展报告编制、验证到相关培训的一站式解决方案,旨在为企业打造一份具有透明度和公信力的可持续发展报告,帮助其获得利益相关方信赖的同时,还能够协助企业识别其业务改进机会,提升内部管理能力。
SGS知识与管理服务事业群 ESG服务
专项服务
环境方面:环境管理、能源管理及低碳解决方案;
社会方面:EHS管理、劳工实践、信息安全管理;
治理方面:合规管理体系ISO 37301 、反贿赂管理体系ISO 37001等。
综合服务
包括ESG绩效现状诊断、ESG绩效提升与认证、ESG报告验证、可持续采购及可持续供应链建设等。
16th Floor, Block A, No.73 Fucheng Road, Century Yuhui Mansion,
北京, Haidian District, 中国大陆